قصد مهاجرت، کار یا تحصیل در انگلستان را دارید؟ فوقالعاده است! اما پیش از غرق شدن در فرهنگ غنی و جاذبههای این کشور، یکی از اولین و مهمترین قدمها، ساماندهی امور مالی است. افتتاح حساب بانکی در صدر این فهرست قرار دارد. اما با وجود گزینههای متعدد، از بانکهای باسابقه در خیابانهای لندن گرفته تا اپلیکیشنهای مدرن بانکی، کدامیک برای شما مناسبتر است؟ این مقاله یک راهنمای کامل برای شناخت انواع بانک در انگلیس است تا با چشمانی باز، بهترین تصمیم را برای مدیریت پول خود بگیرید و از همان ابتدا، پایهای محکم برای زندگی جدید خود بسازید.
فراتر از انتخاب بانک، یکی از حیاتیترین جنبههای مالی مهاجرت، مدیریت تبدیل ارز است. قیمت پوند و نوسانات روزانه آن، تأثیر مستقیمی بر قدرت خرید سرمایه اولیه شما، بودجه ماهانه برای هزینههای زندگی و حتی پرداخت شهریه دانشگاه دارد. از این رو، بخش مهمی از برنامهریزی شما باید به پیگیری نرخ ارز از طریق کانالهای معتبر اختصاص یابد. انتخاب یک زمان مناسب برای تبدیل ریال به پوند میتواند تفاوت قابل توجهی در مبلغ نهایی دریافتی شما ایجاد کند و به شما کمک کند تا با ثبات مالی بیشتری زندگی جدید خود را در انگلستان آغاز نمایید.
چرا شناخت سیستم بانکی انگلستان اهمیت دارد؟
سیستم بانکی انگلستان یکی از بزرگترین و پیچیدهترینها در جهان است. برای یک فرد تازهوارد، مواجهه با این ساختار گسترده میتواند کمی گیجکننده باشد. هر بانک سیاستها، هزینهها و شرایط خاص خود را برای افتتاح حساب دارد. عدم آگاهی از این تفاوتها ممکن است منجر به انتخاب گزینهای نامناسب، پرداخت کارمزدهای غیرضروری یا حتی مواجهه با مشکل در ابتداییترین امور مانند پرداخت اجاره و دریافت حقوق شود. با شناخت دقیق انواع بانک در انگلیس، میتوانید گزینهای را انتخاب کنید که کاملاً با نیازهای شما بهعنوان یک مهاجر یا دانشجو هماهنگ باشد.
بیشتر بخوانید: افتتاح حساب بانکی در لندن
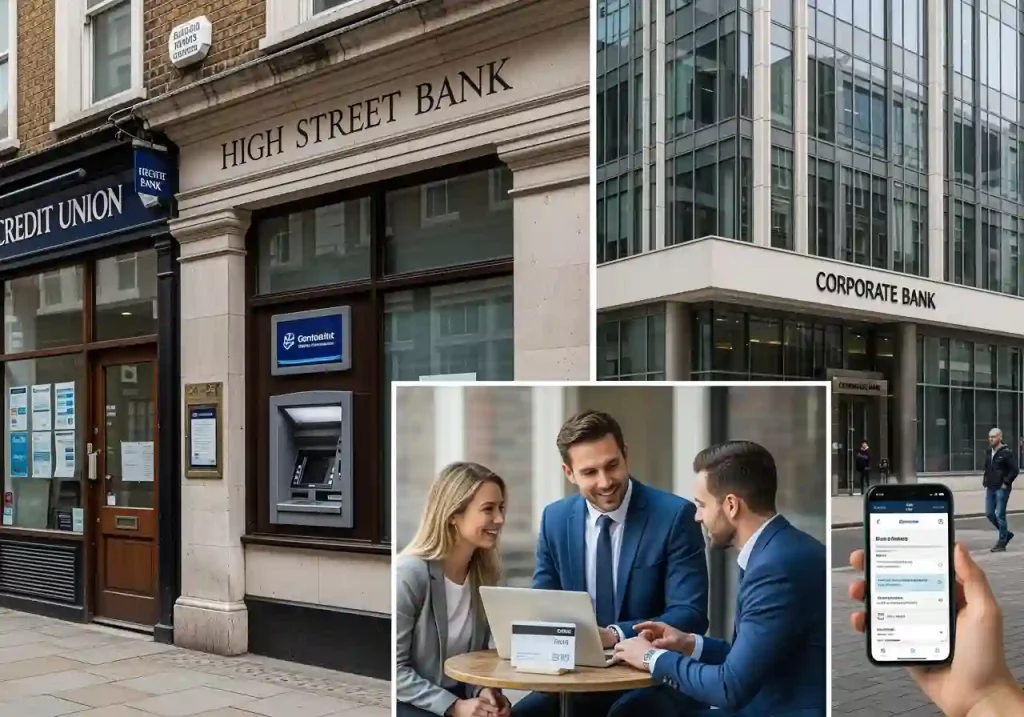
بانکهای سنتی (High-Street Banks)
اینها همان نامهای بزرگی هستند که شعب فیزیکی آنها را در سراسر شهرهای انگلستان مشاهده میکنید. بانکهایی مانند Barclays، HSBC، Lloyds، و NatWest در این دسته قرار میگیرند.
مزایا:
- اعتبار و قدمت: این بانکها دههها و حتی قرنها سابقه فعالیت دارند و کاملاً قابل اعتماد هستند.
- خدمات جامع: طیف گستردهای از خدمات از جمله حسابهای جاری و پسانداز، وام مسکن، کارتهای اعتباری و خدمات سرمایهگذاری را ارائه میدهند.
- پشتیبانی حضوری: وجود شعب فیزیکی به شما این امکان را میدهد که برای مشاورههای پیچیده یا حل مشکلات، بهصورت حضوری مراجعه کنید.
معایب:
- شرایط سختگیرانه برای افتتاح حساب: این بانکها معمولاً مدارک سفتوسختی مانند اثبات آدرس معتبر در انگلستان (Proof of Address) و سابقه اعتباری میخواهند که تهیه آن برای تازهواردان دشوار است.
- کارمزدهای بالاتر: هزینههای نگهداری حساب یا تراکنشهای بینالمللی در این بانکها ممکن است بیشتر باشد.
بانکهای دیجیتال یا نئوبانکها (Neo-Banks)
در چند سال اخیر، بانکهای دیجیتال انقلابی در صنعت مالی ایجاد کردهاند. استارتاپهایی مانند Monzo، Revolut، و Starling Bank خدمات خود را تماماً از طریق اپلیکیشنهای موبایل ارائه میدهند و هیچ شعبه فیزیکی ندارند. این بانکها بهویژه میان جوانان و مهاجران محبوبیت زیادی کسب کردهاند.
بیشتر بخوانید:حواله بانکی چیست؟
مزایا:
- افتتاح حساب آسان و سریع: فرآیند افتتاح حساب در عرض چند دقیقه و تنها با داشتن مدارک شناسایی (مانند پاسپورت) و یک شماره تلفن بریتانیایی امکانپذیر است. مشکل «اثبات آدرس» در اینجا بسیار کمتر است.
- کارمزدهای پایین یا صفر: بسیاری از خدمات اصلی در این بانکها رایگان است و کارمزد تبدیل ارز و انتقال پول بینالمللی در آنها بسیار رقابتی است.
- رابط کاربری عالی: اپلیکیشنهای آنها بسیار کاربرپسند بوده و ابزارهای هوشمندی برای مدیریت بودجه و پسانداز ارائه میدهند.
معایب:
- عدم وجود شعب فیزیکی: اگر نیاز به مشاوره حضوری یا واریز وجه نقد داشته باشید، با محدودیت مواجه خواهید شد.
- محدودیت در خدمات: برخی خدمات پیچیدهتر مانند وامهای بزرگ مسکن ممکن است توسط همه نئوبانکها ارائه نشود.
مقایسه انواع حسابهای بانکی اصلی
صرفنظر از اینکه کدامیک از انواع بانک در انگلیس را انتخاب میکنید، با چند نوع حساب اصلی روبرو خواهید شد:
- حساب جاری (Current Account): این حساب برای امور روزمره طراحی شده است. حقوق شما به این حساب واریز میشود و پرداختهای روزانه مانند خرید، پرداخت قبوض و اجاره از طریق آن انجام میگیرد. تقریباً تمام بانکها یک کارت نقدی (Debit Card) به همراه این حساب ارائه میدهند.
- حساب پسانداز (Savings Account): اگر قصد دارید بخشی از پول خود را برای آینده کنار بگذارید و از آن سود دریافت کنید، این حساب برای شماست. نرخ سود بسته به بانک و نوع حساب پسانداز متفاوت است.
- حسابهای دانشجویی (Student Accounts): این حسابها که توسط بانکهای سنتی ارائه میشوند، معمولاً دارای مزایایی مانند اوردرافت بدون بهره (Interest-Free Overdraft) هستند که به دانشجویان کمک میکند مدیریت مالی بهتری داشته باشند.
چالش افتتاح حساب برای مهاجران و راهحل آن
بزرگترین مانع برای بسیاری از مهاجران، «اثبات آدرس» است. بانکهای سنتی معمولاً یک قبض رسمی (مانند قبض برق یا آب) یا قرارداد اجاره به نام شما را درخواست میکنند که تهیه آن در روزهای اول ورود به کشور تقریباً غیرممکن است.
راهحل چیست؟
نئوبانکها بهترین گزینه برای شروع هستند. شما میتوانید حتی پیش از یافتن خانه دائمی، با استفاده از آدرس موقت خود (مانند هتل یا خانه دوستان) در یکی از این بانکهای دیجیتال حساب باز کنید. پس از دریافت کارت بانکی و تثبیت وضعیت اقامت، میتوانید در صورت تمایل برای افتتاح حساب در یک بانک سنتی نیز اقدام کنید.
جدول مقایسه بانکهای سنتی و دیجیتال
| ویژگی | بانکهای سنتی (High-Street) | بانکهای دیجیتال (Neo-Banks) |
| سهولت افتتاح حساب | دشوار (نیاز به اثبات آدرس) | بسیار آسان (اغلب بدون نیاز به اثبات آدرس) |
| شعب فیزیکی | دارد | ندارد |
| کارمزدهای بینالمللی | معمولاً بالاتر | بسیار رقابتی و پایین |
مدیریت مالی هوشمندانه: فراتر از انتخاب بانک
افتتاح حساب تنها قدم اول است. هزینههای زندگی در انگلستان، بهویژه در شهرهایی مانند لندن، بالاست. پرداختها عمدتاً دیجیتال و بدون تماس (Contactless) هستند. بنابراین، یادگیری کار با اپلیکیشنهای بانکی و ابزارهای مدیریت بودجه برای جلوگیری از هزینههای پیشبینینشده ضروری است. همچنین، به خاطر داشته باشید که ساختن یک سابقه اعتباری (Credit Score) خوب در بلندمدت برای دریافت وام و خدمات مالی بهتر بسیار حیاتی است.
بیشتر بخوانید: دریافت وام مسکن در انگلیس
جمعبندی
انتخاب از میان انواع بانک در انگلیس بستگی به شرایط و اولویتهای شما دارد. اگر به دنبال سهولت و سرعت در روزهای ابتدایی مهاجرت خود هستید، نئوبانکها گزینهای بینظیرند. اما اگر به خدمات جامع و پشتیبانی حضوری نیاز دارید، بانکهای سنتی انتخاب مطمئنتری خواهند بود.
سوالات متداول
۱. آیا برای افتتاح حساب در انگلیس حتماً باید اقامت دائم داشته باشم؟
خیر. با ویزای معتبر (مانند ویزای دانشجویی یا کاری) نیز میتوانید حساب بانکی باز کنید. چالش اصلی معمولاً اثبات آدرس است که نئوبانکها این فرآیند را سادهتر کردهاند.
۲. امنترین انواع بانک در انگلیس کدامند؟
تمام بانکهای معتبر در انگلستان، چه سنتی و چه دیجیتال، تحت نظارت سازمان رفتار مالی (FCA) فعالیت میکنند و سپردههای مشتریان تا سقف ۸۵,۰۰۰ پوند توسط طرح جبران خدمات مالی (FSCS) بیمه میشود. بنابراین، هر دو نوع بانک از نظر امنیت در سطح بالایی قرار دارند.
۳. آیا میتوانم از کشور به حساب بانکی خود در انگلیس پول منتقل کنم؟
به دلیل محدودیتهای بانکی بینالمللی، انتقال مستقیم پول از بانکهای کشور به بانکهای انگلیسی معمولاً با چالشهای جدی همراه است. استفاده از صرافیهای معتبر راهحل جایگزین و رایج برای این منظور است.
۴. آیا نئوبانکها برای دریافت حقوق از کارفرما معتبر هستند؟
بله، کاملاً. حسابهای ارائه شده توسط نئوبانکها (مانند Monzo و Starling) حسابهای جاری کامل و قانونی در بریتانیا هستند و شما میتوانید شماره حساب و کد مرتبسازی (Sort Code) خود را برای دریافت حقوق به کارفرما ارائه دهید.